아연값 올라도 제련사는 못 웃는다…원료 병목이 흔든 고려아연 수익성
반도체 소재 공급 확대는 기회지만 정광 조달비와 지배구조 불확실성이 실적의 변수가 됐다
아연 가격이 오르는데도 제련업체가 받는 가공 대가는 줄어드는 역설이 국내 비철금속 산업의 수익성을 압박하고 있다. 금속 시세의 강세만으로 제련사의 이익 개선을 단정할 수 없는 이유다.
아연 가격이 오르는데도 제련업체가 받는 가공 대가는 줄어드는 역설이 국내 비철금속 산업의 수익성을 압박하고 있다. 금속 시세의 강세만으로 제련사의 이익 개선을 단정할 수 없는 이유다.
신한투자증권은 아연 정광 스팟 제련수수료가 마이너스권까지 떨어져 일반 제련사의 마진 압력이 2027년 상반기까지 이어질 수 있다고 분석했다. 이는 광산에서 나온 정광을 확보하려는 경쟁이 치열해질수록 제련사가 받는 수수료가 낮아지는 구조를 반영한다. 전망은 증권사의 판단이며 실제 수익은 금속 가격, 원료 계약, 부산물 회수율에 따라 달라질 수 있다.
고려아연은 다른 돌파구로 반도체 소재 공급을 넓히고 있다. 회사가 9월 4일 발표한 확정 생산능력은 초고순도 반도체황산 연 32만t으로, 기존 28만t보다 4만t 늘었다. 회사 발표 기준 국내 수요의 약 60% 이상을 담당하고 생산량의 약 95%를 국내 반도체 제조사에 공급한다. 수출과 반도체 투자가 강한 국면에서 제련 부산물을 고부가 소재로 바꾸는 능력은 한국 공급망의 완충 장치가 될 수 있다.
다만 공급 확대가 곧바로 안정적인 이익을 뜻하지는 않는다. 원료 정광의 부족과 낮은 제련수수료가 본업의 채산성을 누르면 반도체황산·구리·전략광물 같은 부산물 사업이 부담을 얼마나 상쇄하는지가 중요해진다. 수출 호조라는 개선 지표와 원료 조달비·대규모 투자 부담이라는 위험 지표를 함께 봐야 한다.
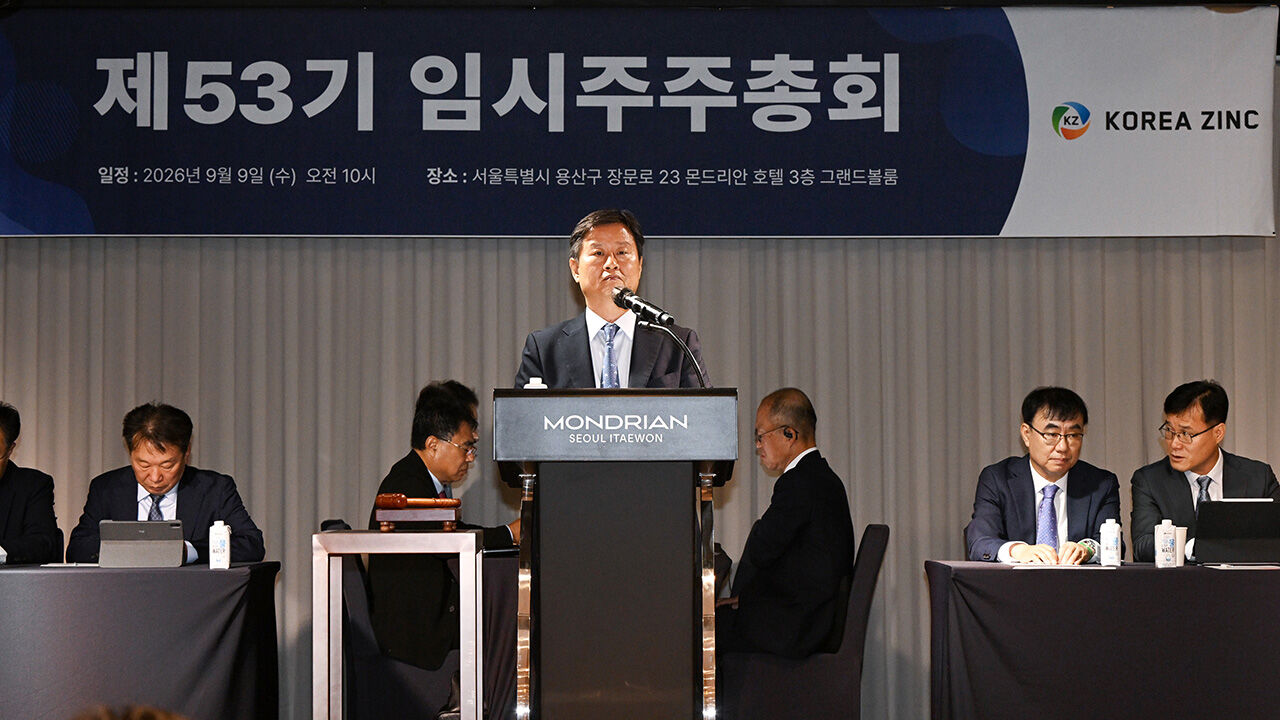
경영권 분쟁도 사업 판단과 분리하기 어렵다. SBS 뉴스와 글로벌이코노믹은 9월 9일 임시주주총회에서 이사회 추천 감사위원이 선임됐다고 전했다. 한 차례 표 대결이 마무리됐지만 이사회 재편이 장기 투자와 자금 조달의 예측 가능성을 실제로 높였는지는 이후 의사결정과 공시로 확인해야 한다.
앞으로 확인할 지표는 아연 가격 하나가 아니다. 정광 제련수수료의 회복 여부, 승인 창고 재고, 반도체황산 증설 물량의 실제 판매, 전략광물 사업의 현금흐름, 투자 계획의 조달 조건을 함께 봐야 한다. 이 지표들이 맞물려야 반도체 수출의 온기가 소재·제련 산업의 지속 가능한 수익으로 이어졌다고 평가할 수 있다.