성장률 3%대 전망 높아졌지만…가계로 번지는 속도는 완만
한국 경제의 올해 성장률 전망이 3%대로 올라섰지만 가계와 내수가 체감하는 회복 속도는 아직 그만큼 빠르지 않다. 반도체를 중심으로 수출과 설비투자가 강해진 것은 분명한 개선 신호다. 그러나 일부 산업의 높은 수익과 거시 성장률이 임금·소비·서비스업 전반으로 이어지는지는 별도로 확인해야 한다.
한국 경제의 올해 성장률 전망이 3%대로 올라섰지만 가계와 내수가 체감하는 회복 속도는 아직 그만큼 빠르지 않다. 반도체를 중심으로 수출과 설비투자가 강해진 것은 분명한 개선 신호다. 그러나 일부 산업의 높은 수익과 거시 성장률이 임금·소비·서비스업 전반으로 이어지는지는 별도로 확인해야 한다.
한국은행은 8월 27일 올해 실질 국내총생산 성장률을 3.3%로 전망했다. 5월 전망 2.6%보다 0.7%포인트 높인 수치다. KDI도 8월 19일 전망을 2.5%에서 3.2%로 0.7%포인트 상향했다. 두 수치는 이미 집계가 끝난 확정 성장률이 아니라 반도체 경기와 대외 여건을 전제로 한 연간 전망치다.
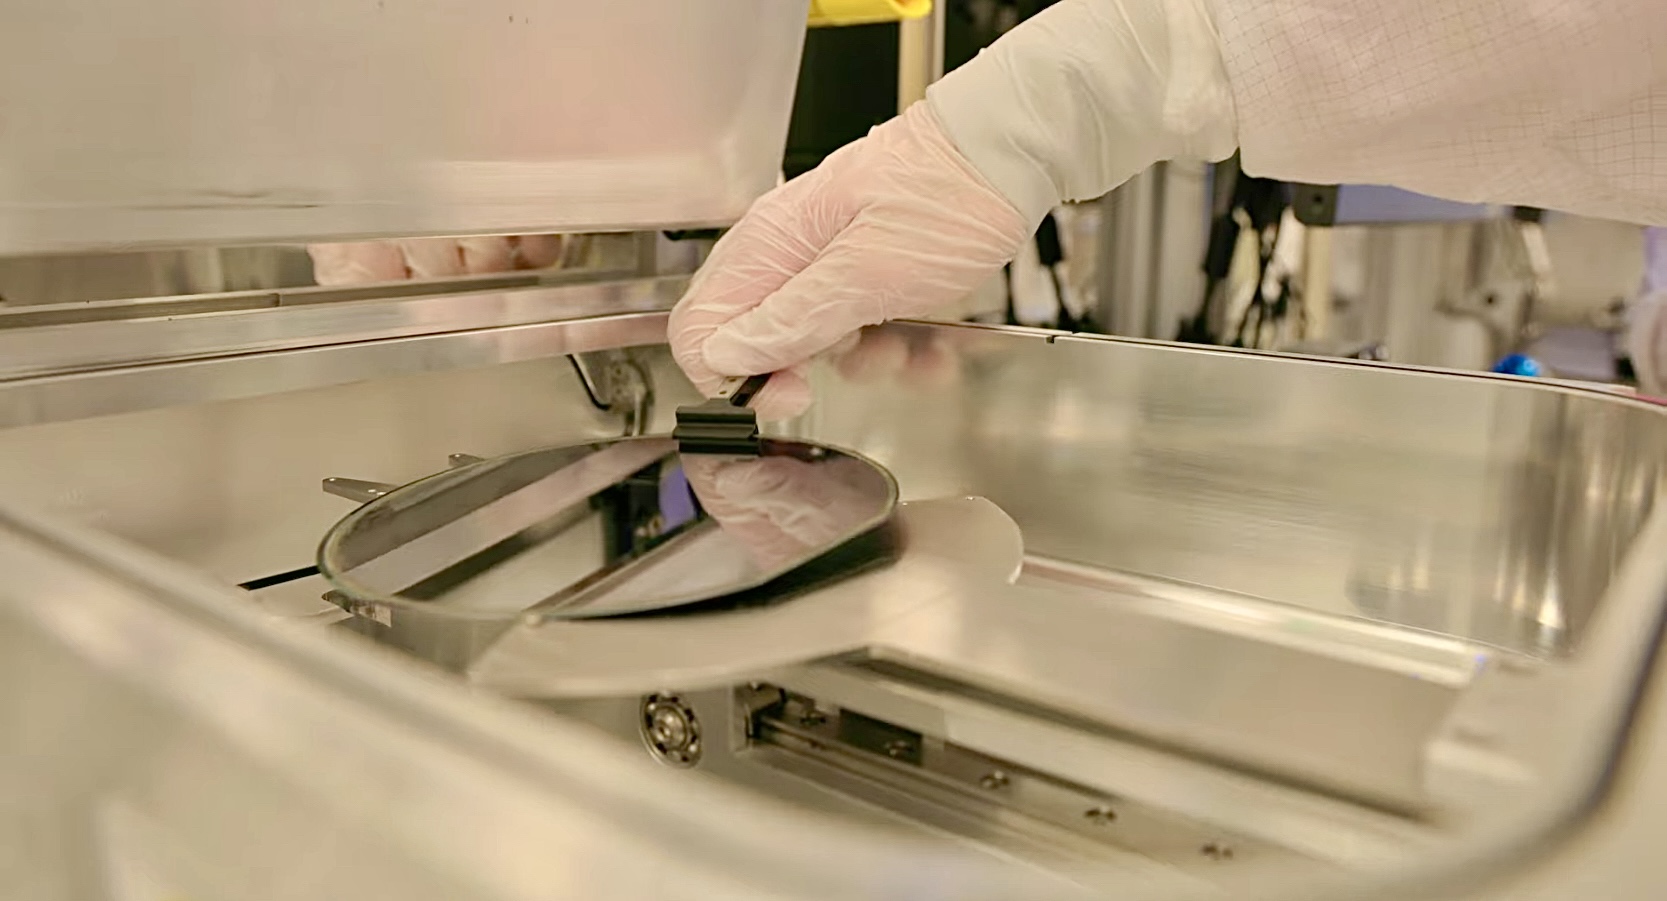
전망을 끌어올린 동력은 공통적으로 반도체 호황과 AI 인프라 투자다. 수출과 설비투자가 동시에 늘면 기업 이익과 국민소득을 높일 수 있고, 시차를 두고 소비를 뒷받침할 여지도 생긴다. 반면 성장의 동력이 특정 업종에 집중될수록 중소기업과 서비스업, 가계소득으로 파급되는 속도는 고르지 않을 수 있다.
KDI는 10월 1일 공개한 최근 경제동향에서 AI 투자와 밀접한 부문의 개선 흐름은 유지되고 있지만 경기 개선이 가계 전반의 소득으로 충분히 퍼지지 않아 소비 개선세가 완만하다고 진단했다. 최근 독립 보도에서도 수출 중심 동행지표와 심리·채산성 등 체감 지표 사이의 온도차가 핵심 위험으로 지목됐다.
따라서 3%대 전망만으로 경기 전반의 회복을 확정하기는 이르다. 성장률 상향은 대외 부문의 힘을 보여주지만, 회복의 질은 고용·실질소득·소매판매와 중소기업 수익성이 같은 방향으로 움직이는지에 달려 있다. 향후 지표에서는 반도체 호황의 지속 여부와 함께 그 성과가 내수로 확산되는 폭을 동시에 봐야 한다.